Financer une reprise avec une holding : comment structurer l'apport, la dette bancaire et le crédit vendeur ?
« Une holding de reprise ne crée pas de valeur à elle seule : elle organise la dette, le risque et la répartition du capital entre ceux qui reprennent. »
Financer une reprise avec une holding : comment structurer l'apport, la dette bancaire et le crédit vendeur ?
Lorsqu'un repreneur acquiert une PME, une PMI ou une ETI, la question n'est pas seulement de savoir combien il peut payer, mais par quel véhicule et avec quels financements il va le faire. La réponse la plus répandue consiste à créer une société holding, qui achète les titres de la société cible et porte la dette d'acquisition. Cette structure n'est ni obligatoire ni toujours utile, mais lorsqu'elle est bien pensée, elle rend l'opération finançable, lisible pour les banques et plus souple pour les associés.
1. Pourquoi passer par une holding de reprise ?
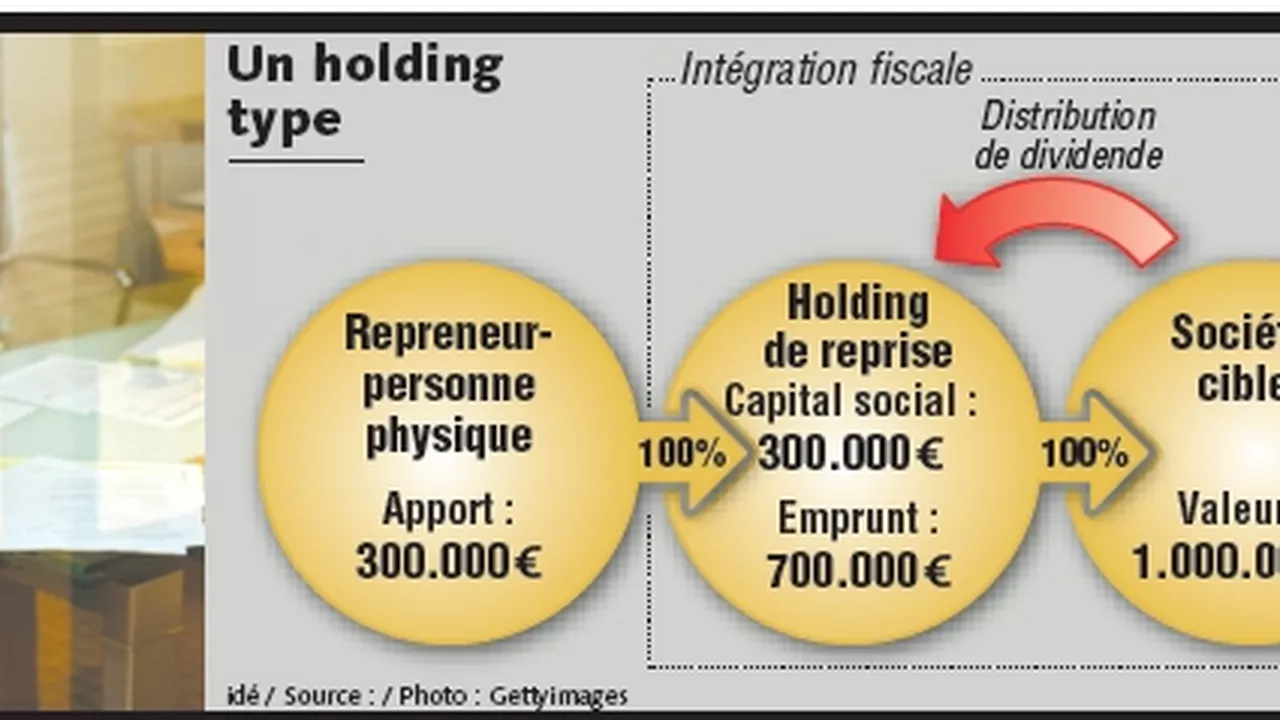
La holding de reprise est une société nouvelle, constituée par le ou les repreneurs, dont l'unique objet est d'acquérir les titres de la société cible. Elle présente trois avantages concrets : elle permet de réunir plusieurs investisseurs dans un même véhicule (le repreneur principal, un associé, parfois un fonds ou un cadre de l'entreprise) ; elle concentre la dette d'acquisition à son niveau, sans la loger directement dans la société exploitée ; et elle facilite, le moment venu, la revente ou la transmission de l'ensemble sans toucher à l'entreprise elle-même. Elle n'a toutefois de sens que si l'opération le justifie : pour une petite reprise menée par une seule personne, une acquisition directe peut rester plus simple et moins coûteuse à faire vivre.
2. Les trois sources de financement à assembler
Le prix d'acquisition se finance presque toujours par un assemblage de trois ressources. La première est l'apport en fonds propres des repreneurs, que la holding reçoit en capital ou en comptes courants, et que les banques regardent en premier, car il mesure l'engagement personnel du repreneur. La deuxième est la dette bancaire, que la holding contracte pour acheter les titres, avec en général un nantissement des titres acquis et des garanties qui doivent rester proportionnées aux revenus et au patrimoine de la personne qui les consent. La troisième est le crédit vendeur, c'est-à-dire une partie du prix que le cédant accepte de se faire payer plus tard, ce qui réduit le besoin de financement immédiat et montre aux banques que le cédant croit à la pérennité de l'entreprise. À ces trois ressources peuvent s'ajouter des prêts d'honneur et des aides régionales, que nous détaillons dans notre page Financer une transmission d'entreprise en Loire-Atlantique, notamment le prêt régional de transmission-reprise et la garantie de Bpifrance.
3. Comment la holding rembourse-t-elle sa dette ?
La holding n'a pas de chiffre d'affaires propre : elle rembourse l'emprunt avec les dividendes que lui verse la société cible. Le régime mère-fille permet que ces dividendes ne soient imposés, chez la holding, que sur une quote-part de frais et charges de 5 %, à condition notamment que la holding détienne au moins 5 % du capital de la société qui verse les dividendes. L'intégration fiscale va plus loin : lorsque la holding détient au moins 95 % de la cible et que les deux sociétés sont soumises à l'impôt sur les sociétés, les intérêts d'emprunt supportés par la holding viennent s'imputer sur les bénéfices de la cible, ce qui réduit l'impôt du groupe. Sans ce mécanisme, la holding supporte des charges financières sans produit imposable pour les absorber, et l'avantage fiscal de l'endettement disparaît en grande partie. Il faut donc, dès le départ, vérifier le seuil de détention et la compatibilité des statuts avec cette option.
4. Ce que les banques attendent d'une holding de reprise
Pour accorder un prêt, un banquier regarde d'abord la capacité de la cible à dégager assez de trésorerie pour rembourser la dette, après impôts, investissements et besoin en fonds de roulement. Il examine ensuite le rapport entre la dette nette et l'excédent brut d'exploitation, la qualité du repreneur, la solidité du plan de financement et la valeur retenue pour l'entreprise. Ce dernier point n'est pas anodin : un prix mal calculé, qui ne distingue pas la valeur d'entreprise de l'Equity Value, peut faire échouer un dossier, comme nous l'expliquons dans notre article Trésorerie, dette nette et BFR : comment calculer l'Equity Value ?. Un dossier solide présente un prévisionnel prudent, un calendrier de remboursement réaliste et une marge de sécurité en cas de baisse d'activité.
5. Les points de vigilance avant de signer
Trois précautions méritent d'être prises avant toute signature. D'abord, lorsque la holding rachète des titres à un cédant qui en conserve le contrôle indirect, par exemple en réinvestissant dans la holding, la déduction des intérêts peut être réintégrée pendant plusieurs exercices en application de l'amendement dit « Charasse » : la structure doit donc être vérifiée avant le closing, et non après. Ensuite, les garanties personnelles demandées au repreneur doivent être négociées, limitées dans leur montant et dans leur durée, car une caution trop large met en jeu le patrimoine du repreneur et celui de sa famille. Enfin, le pacte d'associés de la holding doit prévoir à l'avance les cas de sortie, de départ ou de décès d'un associé, ce qui rejoint notre réflexion sur la protection des associés en cas de décès et l'assurance croisée. Pour la transmission elle-même, le cédant pourra aussi s'intéresser au Pacte Dutreil 2026.
Une holding de reprise n'est pas un montage fiscal : c'est un outil pour répartir l'apport, la dette et le risque entre le repreneur, la banque et le cédant. Bien préparée, elle rend l'opération finançable et sécurise les relations entre associés ; mal préparée, elle ajoute des coûts, des frais de gestion et des risques que l'entreprise cible n'a pas à supporter. FOCUS 7 CONSEIL M&A accompagne les repreneurs dans cette structuration, en conseil et assistance, de l'analyse du plan de financement jusqu'à la préparation du dossier bancaire. Prendre contact
Cet article présente des principes généraux et ne remplace pas l'analyse de votre situation par vos conseils juridique, fiscal et comptable.µ
Alain Pierre Le Tertre
Gérant – Conseil en Haut de Bilan et fusions-acquisitions
FOCUS 7 CONSEIL M&A — Transmission, cession et acquisition d'entreprises
Membre de la CNCEF France M&A et de l'alliance DILTIM
78 avenue des Champs-Élysées, 75008 Paris | Paris – Nantes — France entière
07 86 62 96 28 | www.focus7conseil.com